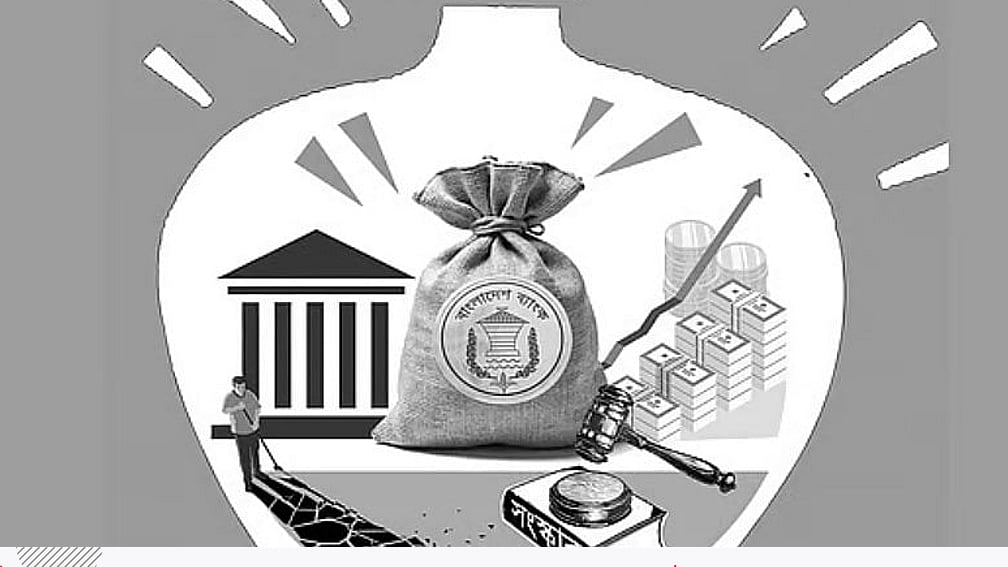
বাংলাদেশ ব্যাংকের সর্বশেষ প্রকাশিত তথ্য অনুযায়ী, ২০২৬ সালের জুন মাসের শেষে দেশের ব্যাংকিং খাতে খেলাপি ঋণের পরিমাণ দাঁড়িয়েছে ৬ লাখ ৬ হাজার ৫৫৫ কোটি টাকায়। এই চিত্রটি অর্থনীতিবিদ ও বিশ্লেষকদের মধ্যে উদ্বেগের সৃষ্টি করেছে, কারণ এটি ব্যাংকিং খাতের স্বাস্থ্যগত অবস্থার একটি গুরুতর সতর্কবার্তা হিসেবে বিবেচিত হচ্ছে। খেলাপি ঋণের এই উদ্ভাবন মূলত ব্যাংকগুলোর লাভজনকতা হ্রাস করছে এবং নতুন ঋণ বিতরণের ক্ষমতা সীমাবদ্ধ করছে, যা সরাসরি দেশের অর্থনৈতিক প্রবৃদ্ধির ওপর নেতিবাচক প্রভাব ফেলছে। বর্তমান পরিস্থিতিতে খেলাপি ঋণ উদ্ধার ও নিয়ন্ত্রণ ব্যাংকিং খাতের জন্য একটা জরুরি প্রাণঘাতী সমস্যা হয়ে দাঁড়িয়েছে, যা দ্রুত সমাধান না হলে অর্থনীতির মূল স্তম্ভগুলো দুর্বল হতে পারে।
খেলাপি ঋণের এই উদ্ভাবনের পেছনে একাধিক কারণ রয়েছে। এর মধ্যে রয়েছে ঋণগ্রহীতাদের পেমেন্ট ডিফল্ট, অর্থনৈতিক মন্দার প্রভাব, এবং কিছু ক্ষেত্রে ঋণের অপব্যবহার বা প্রতারণা। বিশেষ করে রপ্তানি ও শিল্প খাতের অনেক প্রতিষ্ঠান আন্তর্জাতিক বাজারের অস্থিরতা এবং অভ্যন্তরীণ চাহিদার হ্রাসের কারণে ঋণ পরিশোধে ব্যর্থ হচ্ছে। এছাড়া, ব্যাংকগুলোর ঋণ বিতরণের সময় ঋণগ্রহীতাদের ঝুঁকি মূল্যায়নে অপর্যাপ্ত সতর্কতা অবলম্বন করা এবং ঋণের পরবর্তী পর্যবেক্ষণে দুর্বলতা খেলাপি ঋণের হার বাড়ায়। এই সমস্যাটি কেবল ব্যাংকগুলোর জন্য নয়, বরং পুরো অর্থনীতির জন্য একটি বড় ঝুঁকি, কারণ এটি বিনিয়োগের পরিবেশ নষ্ট করে এবং কর্মসংস্থানের ওপর প্রভাব ফেলে।
ব্যাংকিং খাতের এই সংকটের প্রতিক্রিয়ায় অর্থনীতিবিদরা ব্যাংকগুলোর ঋণ ব্যবস্থাপনায় আরও কঠোর নীতিমালা প্রয়োগের দাবি জানিয়েছেন। তারা মনে করেন, খেলাপি ঋণ উদ্ধারে ব্যাংকগুলোর নিজস্ব প্রচেষ্টা যথেষ্ট নয়, বরং সরকারি স্তরে বিশেষ কমিটি গঠন করে আইনি ব্যবস্থার মাধ্যমে ঋণ উদ্ধারের কার্যক্রম জোরদার করা প্রয়োজন। জনসাধারণের মধ্যেও এই বিষয়ে উদ্বেগ দেখা দিয়েছে, কারণ ব্যাংকিং খাতের দুর্বলতা সরাসরি সাধারণ মানুষের জীবনযাত্রার ওপর প্রভাব ফেলে, বিশেষ করে ঋণের সুবিধা পাওয়া কঠিন হলে। এছাড়া, ব্যাংকগুলোর লাভ হ্রাস হলে তাদের পুঁজি বৃদ্ধির ক্ষমতাও কমে যায়, যা দীর্ঘমেয়াদে ব্যাংকিং খাতের স্থিতিশীলতার জন্য ক্ষতিকর।
কর্তৃপক্ষের পক্ষ থেকে খেলাপি ঋণ নিয়ন্ত্রণে নতুন পদক্ষেপ নেওয়া হয়েছে। বাংলাদেশ ব্যাংক ব্যাংকগুলোর খেলাপি ঋণ উদ্ধারে বিশেষ নির্দেশনা জারি করেছে এবং ঋণগ্রহীতাদের বিরুদ্ধে আইনি ব্যবস্থা নেওয়ার জন্য ব্যাংকগুলোকে উদ্বুদ্ধ করেছে। এছাড়া, খেলাপি ঋণের তথ্য শেয়ারিংয়ের মাধ্যমে ঋণগ্রহীতাদের দায়বদ্ধতা নিশ্চিত করার চেষ্টা চলছে। ভবিষ্যতে ব্যাংকিং খাতের স্বাস্থ্যগত অবস্থার উন্নতি করার জন্য ঋণ বিতরণের মানোন্নয়ন, ঝুঁকি ব্যবস্থাপনা শক্তিশালীকরণ এবং খেলাপি ঋণ উদ্ধারে আইনি কাঠামো আরও কার্যকর করার প্রয়োজন। এই পদক্ষেপগুলো সফল হলে ব্যাংকিং খাত আবারও অর্থনীতির প্রবৃদ্ধির মূল চালিকাশক্তি হিসেবে কাজ করতে পারবে এবং দেশের অর্থনৈতিক স্থিতিশীলতা নিশ্চিত করা সম্ভব হবে।